内閣府が2026年9月1日に公表した8月の消費動向調査では、二人以上の世帯の消費者態度指数は35.5となり、前月から0.6ポイント上昇しました。
指数の上昇は4か月連続です。
内閣府は、消費者マインドについて「持ち直しの動きがみられる」との判断を据え置いています。
一方、同じ調査で1年後に物価が「上昇する」と答えた世帯は89.0%でした。
前月より割合は下がったものの、今も約9割の世帯が物価上昇を見込んでいます。
前回の記事では、総務省の家計調査から、実際の消費支出が実質で8か月連続前年を下回っていることを確認しました。
実際の消費は弱い。
その一方で、消費者の意識は少しずつ上向いている。
今回は、この二つがどう両立しているのか、消費者態度指数の中身まで見ていきます。
消費者態度指数は4か月連続で上昇
2026年春以降の消費者態度指数を見ると、4月の32.2を底に、
- 5月 33.6
- 6月 33.8
- 7月 34.9
- 8月 35.5
と、4か月続けて上昇しています。
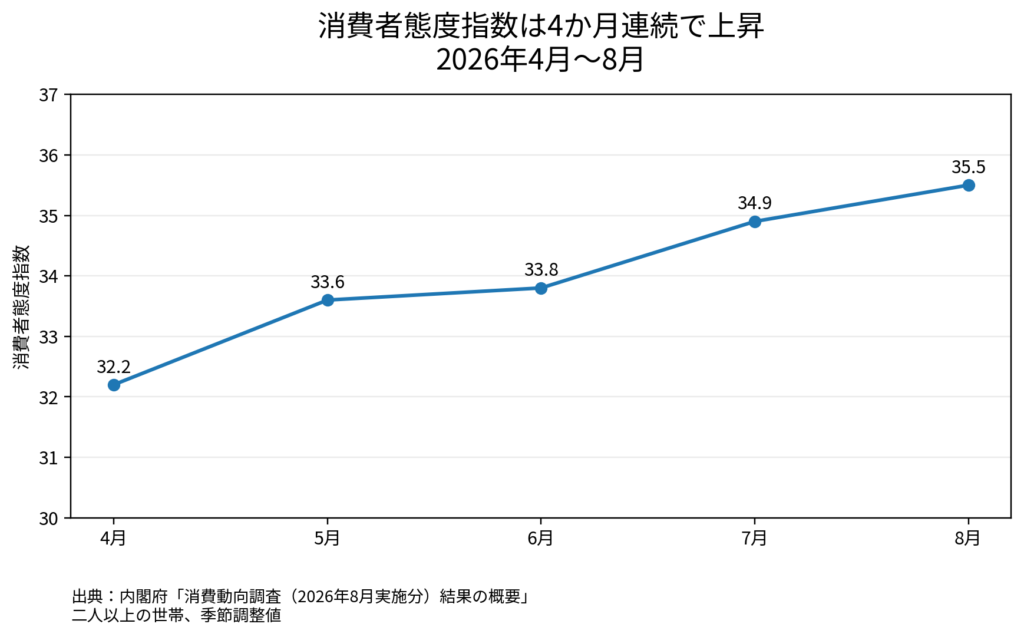
3月には前月から6.4ポイント、4月にも1.1ポイント低下していました。
その後、5月以降は少しずつ戻している形です。
そのため、現在の動きを「急速に改善している」と見るよりも、春先に悪化した消費者マインドが、徐々に持ち直していると捉える方が近そうです。
消費動向調査は「実際に使ったお金」を調べる統計ではない
ここで、前回取り上げた「家計調査」と今回の「消費動向調査」の違いを確認しておきます。
総務省の家計調査は、家庭が実際に何にいくら支出したかを調べています。
一方、内閣府の消費動向調査は、消費支出額そのものを調べる統計ではありません。
今後半年間について、
- 暮らし向き
- 収入の増え方
- 雇用環境
- 耐久消費財の買い時判断
などをどう考えているかを尋ねています。
このうち4つの意識指標を平均して作られるのが、消費者態度指数です。
つまり、
家計調査は「実際の行動」
消費動向調査は「これからへの意識」
を見る資料と考えると分かりやすくなります。
4項目すべてが改善したわけではない
8月の消費者態度指数は前月より0.6ポイント上昇しました。
ただ、その中身を見ると、4項目がすべて良くなったわけではありません。
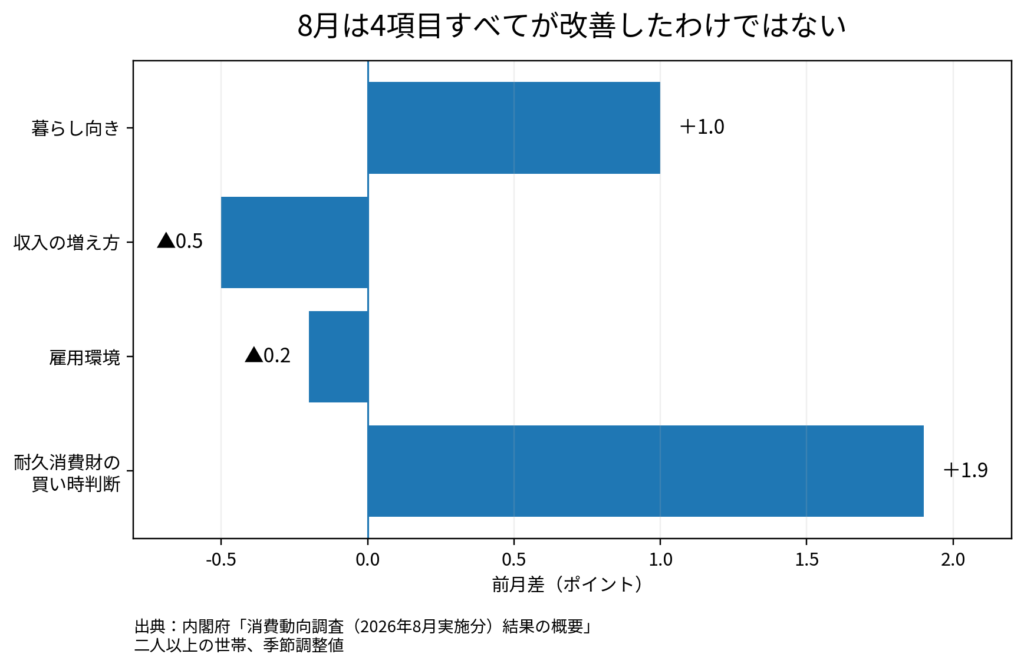
改善したのは「暮らし向き」と「耐久消費財の買い時判断」。
一方、「収入の増え方」と「雇用環境」は前月を下回りました。
指数全体が上がったという数字だけでは、こうした違いは見えてきません。
最も改善したのは、耐久消費財の「買い時判断」
4項目のうち、8月に最も大きく改善したのは「耐久消費財の買い時判断」で、前月から1.9ポイント上昇しました。
ここでいう耐久消費財とは、自動車、家具、テレビ、冷蔵庫など、比較的長く使う商品です。
調査では、こうした商品の買い時が、今後半年間に現在より良くなると思うか、悪くなると思うかを尋ねています。
ただし、8月の指数は27.5。
4項目の中では最も低い水準です。
したがって、「家計が耐久財を積極的に買おうとしている」とまでは言えません。
春先にかなり悪化した買い時への見方が、少しずつ戻ってきていると見る方が適切でしょう。
「収入の増え方」が低下しても、収入が減るという意味ではない
一方、「収入の増え方」は40.4で、前月から0.5ポイント低下しました。
この数字は少し注意して読む必要があります。
「収入の増え方」は、
収入そのものが増えるか減るか
を聞いているわけではありません。
現在と比べて、今後半年間に収入の増加率が大きくなると思うか、小さくなると思うかを尋ねています。内閣府も、収入が増えるかどうかを聞く項目ではないと説明しています。
そのため、今回の低下を「家計が収入減を予想している」と読み替えることはできません。
ここから確認できるのは、収入の伸び方に対する期待が、前月より少し弱まったということです。
雇用環境についても前月から0.2ポイント下がっており、収入や働く環境への見方まで全面的に改善しているわけではありません。
物価上昇を見込む世帯は減った。それでも89%
もう一つ、今回の調査で注目したいのが物価の見通しです。
1年後の物価について「上昇する」と答えた世帯の割合は、
7月の92.8%から、8月は89.0%へ低下しました。
一方、「変わらない」は2.9%から4.6%へ、「低下する」は2.5%から4.6%へ増えています。
特に、「5%以上上昇する」と予想する割合は、7月の52.1%から8月には46.1%となり、6.0ポイント低下しました。
物価に対する強い警戒感には、少し変化が出ているようです。
ただし、ここでも数字の両面を見る必要があります。
「上昇する」と考える人が前月より減ったとはいえ、その割合はまだ89.0%です。
強い物価上昇を予想する世帯は減ったものの、物価が今後も上がるという見方そのものは、依然として圧倒的に多い。
現時点では、このように整理するのがよさそうです。
実際の消費が弱くても、マインドが改善することはある
前回確認した7月の家計調査では、二人以上の世帯の実質消費支出は前年同月比3.6%減となり、実質減少は8か月連続でした。
今回の消費動向調査では、消費者態度指数が4か月連続で改善しています。
一見すると、少し矛盾しているようにも見えます。
ただ、二つの統計が見ているものは違います。
家計調査は、すでに行った消費。
消費動向調査は、これから半年間についての意識です。
そのため、
今の消費はまだ弱い。
けれど、先行きへの見方は春先より少し改善している。
という状態は、同時に起こり得ます。
むしろ今後確認したいのは、この意識の持ち直しが実際の消費行動までつながっていくのかどうかです。
家計が全面的に楽観的になったわけではなさそうだ
ここからは、家計の視点で考えてみます。
今回の結果には、改善している数字と、そうではない数字が混在しています。
暮らし向きは改善しました。
耐久消費財の買い時判断も改善しました。
その一方で、収入の伸びへの期待と雇用環境への見方は少し低下しています。
物価についても、「5%以上上がる」という強い見方は減ったものの、約9割が1年後も物価は上昇すると考えています。
こうした状態を、「家計が先行きに自信を持ち始めた」とまで捉えるのは早いでしょう。
むしろ、
春先に強まった厳しい見方が、少しずつ和らいできた。
今のところは、そのくらいの変化と考える方が数字に合っています。
内閣府が「改善」ではなく「持ち直しの動きがみられる」と表現していることとも整合します。
次に見たいのは、「気持ち」が「行動」に移るか
今回の調査だけで、家計消費がこれから増えるとは判断できません。
今後確認したいのは、
- 消費者態度指数の上昇が続くのか
- 収入の増え方や雇用環境への見方も改善するのか
- 物価上昇への強い警戒がさらに和らぐのか
- 耐久消費財の買い時判断の改善が、実際の購入につながるのか
- 家計調査の実質消費支出にも変化が表れるのか
という点です。
特に、
「買い時が良くなると思う」
という意識の変化が、
「実際に買う」
という行動までつながるのかは、これから観察できます。
家計調査と消費動向調査を一緒に見ていけば、家計の気持ちと実際の行動の間に、どのくらい時間差があるのかも見えてくるかもしれません。
まとめ|マインドは上向いた。でも警戒感は残っている
2026年8月の消費者態度指数は35.5となり、4か月連続で上昇しました。
春先に悪化した消費者マインドは、少しずつ持ち直しています。
ただ、4つの構成項目を見ると、「暮らし向き」と「耐久消費財の買い時判断」が改善する一方、「収入の増え方」と「雇用環境」は前月を下回りました。
物価についても、強い上昇を見込む世帯は減ったものの、1年後の物価が上昇すると考える世帯はなお89.0%です。
家計が全面的に楽観的になったというより、先行きへの警戒感を残しながら、春先の厳しい見方から少しずつ戻っている段階と見るのがよさそうです。
次に見たいのは、この「気持ち」の変化が「行動」へ移るのかどうかです。
今後の家計調査と消費動向調査を並べながら、引き続き確認していきます。
参考資料
内閣府 経済社会総合研究所
「消費動向調査(令和8(2026)年8月実施分)結果の概要」
2026年9月1日公表
※消費者態度指数とその構成項目は、二人以上の世帯の季節調整値。物価の見通しは二人以上の世帯の原数値です。